


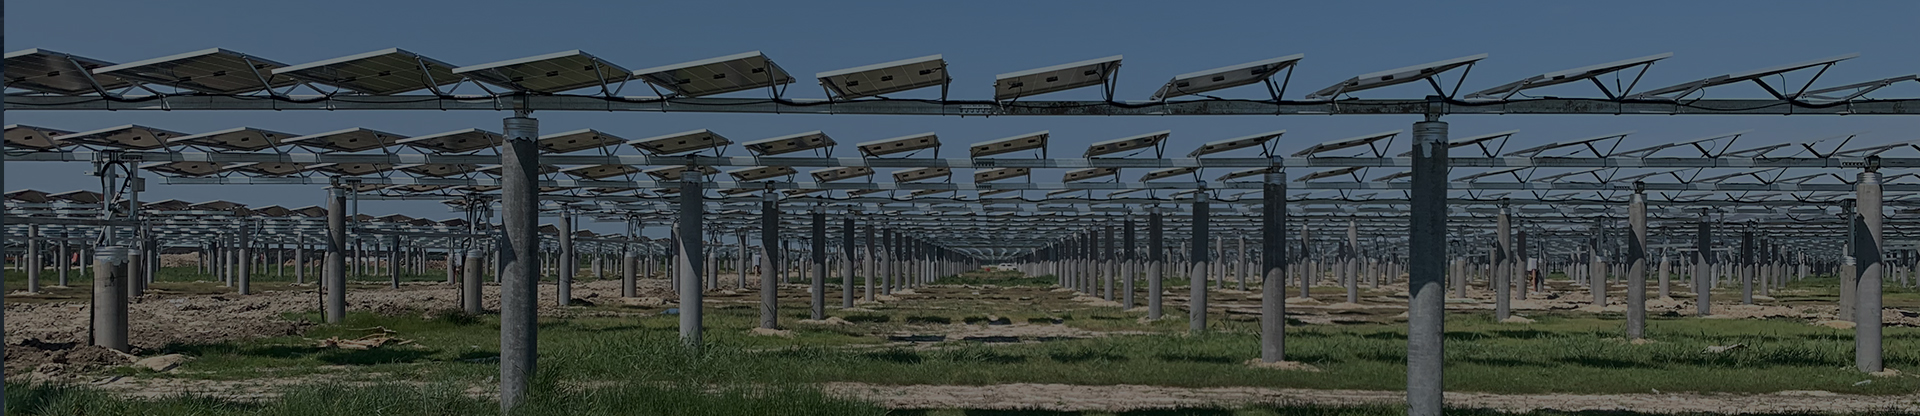
Jotkut valtion omistamien yritysten sijoittajat ovat viime aikoina raportoineet, että koska jotkut maakunnat ovat alkaneet periä kahta veroa aurinkosähkömaahan koko pinta-alan perusteella, ryhmä on nimenomaisesti vaatinut, että kaikki hankkeet lasketaan koko pinta-alan perusteella näiden kahden veron osalta tarkistuksen läpäisemisen yhteydessä. "Yhdessä asiakirjan nro 136 mukaisen sähkön hintariskin kanssa lähes mikään aurinkosähköhanke ei läpäise tarkistusta."
Vastauksena tähän aurinkosähköteollisuus tiedusteli muiden maakuntien aurinkosähköhankkeiden maankäyttötilannetta. Eräs toinen valtion omistama yritys ilmoitti suoraan, että sen luoteisosassa sijaitsevaan aurinkosähköhankkeeseen oli jo viime vuodesta lähtien sovellettu kahta aurinkosähkömaan veroa koko pinta-alan perusteella, ja monet jo valmistuneet hankkeet ollaan romuttamassa. Samaan aikaan valtion omistama yritys on myös laskenut verot aurinkosähköjärjestelmän koko pinta-alalle määrätyn maan ja kahden veron perusteella. Tämän seurauksena rakennettavilla hankkeilla ei ole käytännössä mahdollisuutta jatkaa rakentamista.
Asiakirjassa nro 136 esitetyn sähkön hinnan odotetun laskun edessä, jolla edistetään uuden energian täysimääräistä markkinoilletuloa, kaksi aurinkosähkömaaveroa, joita on toistettu jo vuosia, ovat osuneet jälleen raskaasti jo ennestään äkillisesti hiipuville aurinkosähköalan loppupään investoinneille.
Täysi alueverotus vaikeuttaa aurinkosähköhankkeiden kustannusten laskemista
Äskettäin xinjiangilainen sijoittaja kertoi Photovoltaicille, että viime vuonna Xinjiangin aurinkosähköhankkeisiin alettiin jo soveltaa maankäyttöveroa koko alueen osalta. Jo ennestään alhainen sähkön hinta ja aurinkosähköhankkeiden korkea tehon säännöstely yhdistettynä maankäyttöveron kustannuksiin ovat johtaneet merkittävään nousuun. "Hankkeen tuottoaste on täysin kannattamaton."
Vuonna 2023 oli tarkoitus periä vero koko alueelta 3 yuanin neliömetrimaksulla. Useiden sijoittajien välisten palautekierrosten ja neuvottelujen jälkeen lopullinen verotaso asetettiin kuitenkin 0,6 yuaniin neliömetrimaksulla. Jos verotaso laskettaisiin 250 yuania per 10 MW, se tarkoittaisi silti 10 000 yuanin lisäkustannuksia megawattia kohden vuodessa. ”20 vuoden sähköntuotantosykliä tarkasteltaessa se tarkoittaa 0,2 yuanin lisäkustannuksia wattia kohden”, sijoittaja sanoi. ”Xinjiangin projektit ovat käytännössä tappion partaalla. Yhdessä asiakirjan nro 136 vaikutuksen kanssa myöhempien projektien toteuttaminen on täysin mahdotonta. Muut sijoittajat ovat jo palauttaneet monia aurinkosähköindikaattoreita.”
Eräässä Luoteis-Kiinan maakunnassa sijaitsevan valtion omistaman energiayhtiön toinen työntekijä kertoi myös, että hänen aurinkosähköprojektinsa maankäyttöveroa on peritty koko alueelta viime vuodesta lähtien, ja sen verokanta on sama 0,6 yuania neliömetriltä. Viljellyn maan käyttöveroa peritään myös koko alueelta, ja se on jopa 8 yuania neliömetriltä. "Veronkeräysstandardit ennen projektin valmistumista ja sen jälkeen ovat muuttuneet yhä uudelleen, mikä on houkutellut aurinkosähköyrityksiä 'tappamaan' ne", valtion omistaman energiayhtiön työntekijä sanoi avuttomana.
”Tällä hetkellä aurinkosähköhankkeiden maankäyttökustannukset ovat itse asiassa erittäin korkeat. Jopa harvaan asutuilla hiekka- ja karuilla maa-alueilla maankäyttökustannukset ovat jopa 2 800 yuania kuutiometriä kohden. Esimerkiksi maanhankintamaksu on noin 1 800 yuania kuutiometriä kohden, rakennusmaan nurmikasvillisuuden ennallistamismaksu on noin 2 300 yuania kuutiometriä kohden ja paimenten eläkevakuutusmaksut jne.” Valtion omistaman keskusyhtiön työntekijä lisäsi: ”Kun asiakirja nro 136 edistää aurinkosähkön täysimääräistä markkinoille tuloa, maankäyttöverot ja -maksut todennäköisesti murskaavat voimalaitosinvestoinnit täysin, kun se tulee spot-markkinoille.”
Eräs toisen Keski- ja Itä-Kiinan maakunnassa toimivan valtion omistaman yrityksen kehittäjä kertoi myös, että heidän projektiaan oli kehotettu maksamaan kaksi aurinkosähkömaaveroa, mutta selkeää ohjeistusta siitä, miten ja milloin maksu suoritetaan, tai miten alue määritellään, ei ollut, joten heillä voi silti olla maksurästejä. Jos täysimittainen vero otetaan käyttöön, "projektin tuottoprosenttia ei voida jäljittää".
Useiden keskusyhtiöiden rakennuttajat totesivat asiakirjassa nro 136 määriteltyjen epäselvien sähkön hintojen ja koko alueen kiinteistöveron keräämisen riskien edessä, että hyväksyttyjen aurinkosähköhankkeiden kiinteistöveron laskeminen edellyttää nyt koko alueen veron keräämistä. Valtaosa keskusyhtiöistä on tullut yhä varovaisemmiksi investoinneissaan aurinkosähköhankkeisiin, ja muutamilla ei ole ollut viime aikoina hyväksyttyjä hankkeita.
Edellä mainittu sijoittaja ilmaisi huolensa sanoen: ”Kun yhä useammat maakunnat vähitellen tehostavat kahden maaveron keräämistä, niiden keräämistavasta tulee toinen keskeinen tekijä, joka määrittää hankkeiden selviytymislinjan asiakirjan nro 136 jälkeen. Kun riskit ovat etukäteen tiedossa, ainoa vaihtoehto on laskea kerääminen tiukasti koko alueen perusteella.”
Sanonta ”Valitse mieluummin matala kuin korkea” on muuttunut tyhjäksi puheeksi.
Aurinkosähköteollisuudessa maalle määrättävien kahden veron ongelma on vaivannut alaa vuosikymmenen ajan, aina "13. viisivuotissuunnitelmasta" "14. viisivuotissuunnitelmaan". Verojen periminen, perimistapa ja keräämisstandardit ovat aina olleet paikallisviranomaisten harkinnassa. Hankkeen kehittämisen aikana ja sen valmistumisen jälkeen luvatut maalle määrätyt verostandardit eroavat merkittävästi toisistaan, mikä on myös johtanut aurinkosähköhankkeiden tulomallin täydelliseen häiriintymiseen. Monet hankkeet ovat ajautuneet tappiolliseen tilanteeseen.
Vuonna 2023 Kansallinen energiavirasto julkaisi "Tulkintatapauksen uuden energian korkealaatuisen kehittämisen edistämistä koskevasta täytäntöönpanosuunnitelmasta uudella aikakaudella", jossa todettiin selvästi, että maankäyttöveron keräämisstandardit eri maakunnissa ja kaupungeissa eivät ole selkeitä, ja useiden verojen periminen samassa paikassa on yleistä. Paikallinen harkintavalta on laaja, ja monissa hankkeissa paikalliset verotoimistot ja muut tahot määräävät edelleen lisää maankäyttöveroja sen jälkeen, kun ne ovat olleet käytössä useita vuosia tai ne ovat olleet verkkoon kytkettyinä.
Lisäksi veronkantostandardit vaihtelevat suuresti, ja samanlaisten hankkeiden verot vaihtelevat merkittävästi eri alueilla. 10 MW:n aurinkosähköhankkeen vuosittainen vero vaihtelee 78 000:sta 2,04 miljoonaan yuaniin, mikä lisää merkittävästi tuuli- ja aurinkoenergiayritysten verorasitusta. Esimerkiksi Lounais-Kiinan tietyllä alueella vuonna 2021 rakennetun aurinkosähköhankkeen osalta pelkästään 200 MW:n aurinkosähkövoimalan kiinteistövero ja -maksu ylittivät 150 miljoonaa yuania, ja hankkeen investointikustannukset nousivat yli 20 prosenttia.
Vaikka Kansallinen energiahallinto vaatii kaikkia kuntia noudattamaan periaatetta "valitse mieluummin alempi kuin korkeampi", jotta voidaan selkeästi määritellä kaupunkien maankäyttöveron ja maatalousmaan hallintaveron keräämisen laajuus ja standardit, paikallisten viranomaisten harkintavaltaa ei ole käytännössä rajoitettu.
Tällä hetkellä eri maakunnissa on kolme erilaista tapaa kerätä maaveroa: paaluperustuspisteiden, neliöryhmien varjojen ja koko tontin alueen perusteella. Maaveron kustannukset vaihtelevat suuresti näiden kolmen menetelmän välillä. ”Paaluperustusalan, neliöryhmän ennustetun alueen ja tontin alueen välillä on suhde 1:10:50”, alan sisäpiiriläinen kertoi.
Eräs Henanin maakunnassa toimiva sijoittaja kertoi aiemmin Photovoltaicille, että vuonna 2018 käyttöönotetun hankkeen pinta-alaksi oli määritetty noin 100 000 neliömetriä komponenttien ja muiden alueiden katvealueen perusteella, ja veron määräksi oli 430 000 yuania. Vuonna 2023 veroviranomaiset kuitenkin vaativat koko alueen, eli 1,738 miljoonan neliömetrin, veron määräksi tuli yli 10 miljoonaa yuania.
On korostettava, että tutkimuksen ja julkisen tiedon perusteella jotkut alueet useissa maakunnissa, kuten Qinghaissa, Xinjiangissa, Hubeissa, Sisä-Mongoliassa, Yunnanissa, Shandongissa, Henanissa ja Ningxiassa, ovat alkaneet periä maaveroja aurinkosähköhankkeista. Perustason veronkantoperuste perustuu järjestelmän pystysuoraan projektiopinta-alaan, kun taas joissakin maakunnissa se perustuu koko aurinkosähkökentän pinta-alaan. Joillakin alueilla verojen maksamista kehotetaan, ja neuvotteluvaraa on vielä, kun taas joillakin muilla alueilla verot on jo maksettu.
Tässä yhteydessä sijoittajat kehottavat myös paikallisviranomaisia harkitsemaan täysimääräisesti alan mukautumista asiakirjan nro 136 myöntämisen alkuvaiheessa, keskeyttämään kahden aurinkosähkömaata koskevan veron keräämisen tai selventämään keräämisstandardeja mahdollisimman pian ja antamaan riittävästi laskentavaraa, jotta sijoittajat voivat säilyttää riittävän sijoitusluottamuksen.
Julkaisuaika: 23.7.2025